Las renegociaciones tras la subida de tasas otorgan una prima al capital que puede cerrar, según Kaufman
Found this article helpful?
Share it with your network and spread the knowledge!
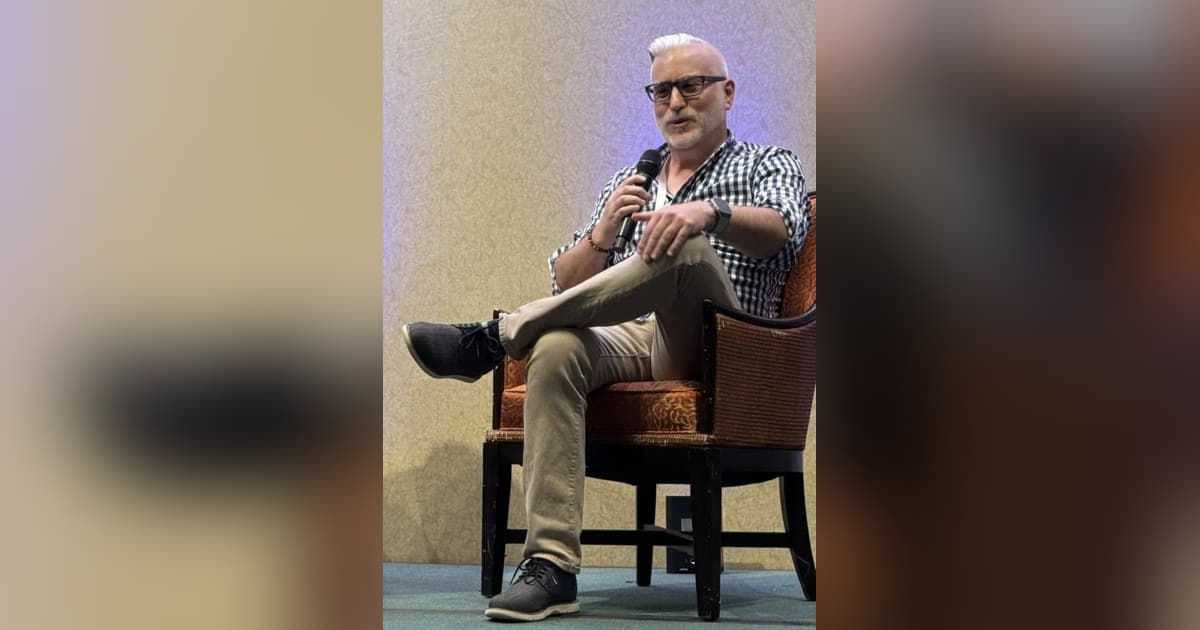
Los compradores de bienes raíces comerciales están reabriendo acuerdos firmados a principios de este año después de que la Reserva Federal elevara su tasa de referencia en un cuarto de punto porcentual el 16 de septiembre, y Daniel Kaufman, fundador y CEO de Kaufman & Company, dice que esa ola de renegociaciones está separando el capital que puede cerrar del capital que no puede. Las minutas publicadas el 7 de octubre mostraron que la mayoría de los funcionarios de la Fed creen que probablemente sería apropiado otro aumento para fin de año. Desde entonces, The Wall Street Journal y medios especializados como CRE Daily y Citybiz han informado que los compradores presionan para renegociar acuerdos firmados a principios de 2026, y algunos amenazan con retirarse. Los datos de Trepp citados en esa cobertura muestran que el 11,42% de los préstamos CMBS estaban con administradores especiales en agosto, la mayor proporción desde febrero de 2013.
“Una renegociación es un comprador diciéndole a un vendedor que el acuerdo era en realidad una apuesta a la tasa”, dijo Kaufman. “Cuando la tasa se mueve, el precio se mueve, y todos los que están aguas abajo esperan. Los vendedores, contratistas y municipios que cuentan con esos proyectos cargan con esa incertidumbre. Nosotros invertimos nuestro propio capital, así que nuestra suscripción tiene que funcionar sin asumir que la próxima decisión de la Fed nos favorecerá”. La dinámica importa mucho más allá de la mesa de negociaciones. Kaufman dijo que el momento favorece a los propietarios de largo plazo sobre los compradores cuyos retornos dependen de una ventana de financiamiento estrecha, particularmente en vivienda, donde un cierre estancado puede retrasar la construcción y dejar casas sin construir. Para Texas, donde el crecimiento poblacional ha mantenido elevada la demanda de vivienda y la actividad de desarrollo, un shock de financiamiento que retrase los cierres se traduce directamente en menos viviendas entregadas y plazos más lentos para los constructores, contratistas y fuerzas laborales locales vinculadas a esos proyectos.
“Este es el momento en que el capital de family office debería ganarse su lugar”, dijo Kaufman. “No buscamos ganar desgastando a un vendedor que negoció de buena fe. Queremos ser el socio con el que la gente puede contar en la mesa de cierre, porque en un acuerdo de vivienda un retraso no es una partida contable; son menos hogares para las personas que los necesitan”. Kaufman & Company invierte solo su propio capital y no recauda fondos externos. Sus empresas operativas abarcan desarrollo de vivienda, diseño y construcción, consultoría inmobiliaria e inversión de riesgo, y este mes la compañía anunció BUILD 2030, una iniciativa nacional que coordina su trabajo de vivienda, bienes raíces e infraestructura de IA.
La estructura de capital permanente de la firma, detallada en thekaufmanco.com, significa que su suscripción no depende de una ventana de financiamiento ni de que la próxima decisión de la Fed le favorezca. Sus 10 empresas operativas incluyen Convivium Living, DanReDev, DEK Builds, Design Build Affordable, DK Homes, Forge Development Partners, Kaufman Development, Kaufman Real Estate & Consulting, LoneStar Kaufman y Kaufman Ventures, cuyo portafolio incluye BridgeStar, Meridian, LandBriefing, SpreadSight, FoundCheck, ServerDomes y Mr Good Container Homes. Oldivai es un socio de vivienda para la fuerza laboral alineado e independientemente liderado. La plataforma representa más de $2 mil millones en valor de proyectos y más de 10.000 unidades de vivienda a lo largo de más de 25 años de construcción, préstamos e inversión.
La implicación para los constructores, vendedores y comunidades de Texas que cuentan con los inicios de vivienda es clara: a medida que las renegociaciones impulsadas por las tasas reducen el grupo de compradores que realmente pueden cumplir en el cierre, el capital con un horizonte más largo y sin presión de ciclo de fondos se vuelve más valioso para los proyectos que necesitan avanzar. La posición de Kaufman es que la confiabilidad en la mesa de cierre, más que la repreciación agresiva, es lo que mantiene en movimiento los flujos de vivienda y las economías locales vinculadas a ellos durante un ciclo de tasas más altas.